Obtenir un prêt pour créer une entreprise sans apport : les solutions qui rassurent les financeurs
L’apport n’est pas obligatoire, mais il change la perception du risque
L’apport personnel correspond aux fonds que le créateur engage directement dans son projet. Il peut provenir de son épargne, d’un don familial, d’un prêt de proches ou d’une indemnisation mobilisable. En pratique, les banques apprécient souvent un apport situé entre 10 et 30 % du montant total du projet. Cette somme montre l’implication financière du porteur et réduit le montant à emprunter.
Aucune règle générale n’impose toutefois un apport pour immatriculer une entreprise ou demander un prêt professionnel. Un prêt pour créer une entreprise sans apport peut être accordé lorsque l’activité nécessite peu d’investissements, que les perspectives de chiffre d’affaires sont réalistes ou qu’un organisme fournit une garantie complémentaire. Le point décisif reste la capacité du dossier à expliquer comment l’entreprise paiera ses charges et ses échéances durant les premiers mois.
Les projets les plus compatibles avec une création sans capital
Les activités de services, de conseil, de freelance, de formation ou de vente en ligne peuvent démarrer avec un budget réduit. Il faut toutefois prévoir les dépenses moins visibles : assurance, logiciels, communication, dépôt de garantie, stock initial, charges sociales et besoin en fonds de roulement. À l’inverse, un commerce avec local, une activité de restauration ou un projet nécessitant des machines coûteuses demande généralement un plan de financement plus solide et l’intervention de plusieurs partenaires.
Comparer les financements qui peuvent remplacer l’apport
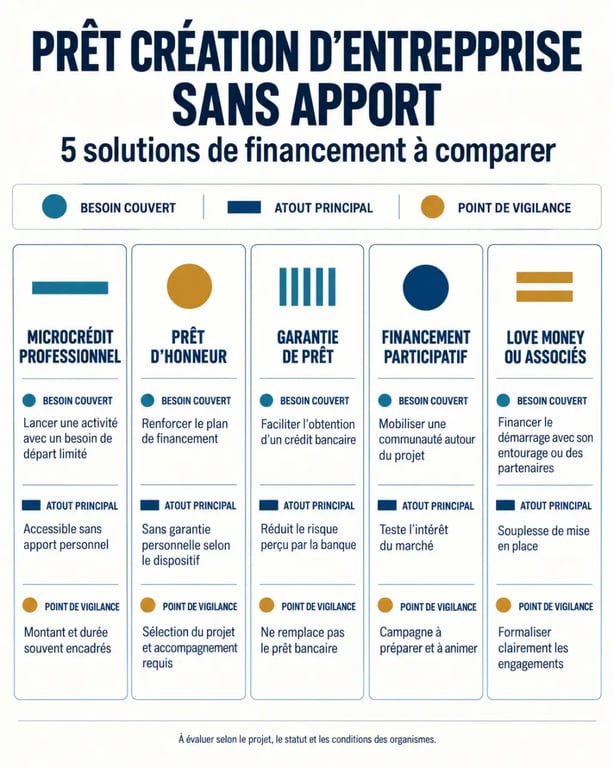
La stratégie la plus réaliste consiste souvent à combiner plusieurs leviers plutôt qu’à rechercher un seul crédit bancaire couvrant toutes les dépenses. Un prêt d’honneur peut renforcer les fonds propres, tandis qu’un microcrédit finance un démarrage modeste et qu’une garantie facilite l’accès à un prêt professionnel.
ARCE : conditions et modalités pour créer ou reprendre une entreprise : Découvrez les règles officielles de l’ARCE, son articulation avec l’ARE et les conditions pour en bénéficier.
| Solution | Pour quel besoin ? | Atout principal | Point de vigilance |
|---|---|---|---|
| Microcrédit professionnel | Matériel, stock, véhicule ou lancement d’une petite activité | Accessible lorsque le crédit bancaire est difficile à obtenir | Montant adapté à un besoin limité, remboursement à anticiper |
| Prêt d’honneur | Consolider le plan de financement | Prêt personnel sans garantie réelle, souvent à taux zéro | Sélection fondée sur la cohérence et la viabilité du projet |
| Garantie de prêt | Faciliter un prêt bancaire | Partage du risque avec le prêteur | Ne remplace pas un prévisionnel fiable |
| Financement participatif | Prévente, lancement commercial ou mobilisation d’une communauté | Permet de tester l’intérêt du marché | Une campagne demande du temps et une audience |
| Love money ou associés | Constituer un premier capital | Souplesse et rapidité possibles | Relations et remboursements à formaliser |
Microcrédit et prêt d’honneur : deux leviers souvent complémentaires
Le microcrédit professionnel est une solution d’accès pour les personnes éloignées du financement bancaire classique. Il peut notamment financer un petit équipement ou une trésorerie de départ. L’Adie propose ainsi un microcrédit pouvant aller jusqu’à 17 000 €, remboursable sur une durée pouvant atteindre 5 ans, selon le projet et la situation du demandeur.
Le prêt d’honneur, proposé notamment par Initiative France ou Réseau Entreprendre selon les territoires et les projets, est accordé au créateur à titre personnel. Il peut jouer le rôle d’un apport indirect : il améliore la structure financière et peut rassurer une banque qui intervient en complément. Ces solutions ne sont pas automatiques. Elles reposent sur l’étude du projet et sur la capacité de remboursement.
Adapter le montage à son profil de créateur
Le statut juridique ne donne pas, à lui seul, accès à un prêt. En revanche, la situation personnelle du créateur peut ouvrir l’accès à des dispositifs qui sécurisent les revenus au démarrage ou réduisent les charges. Cela évite de demander un crédit trop élevé pour couvrir les dépenses personnelles.
Auto-entrepreneur : financer un démarrage progressif
Pour une micro-entreprise, un financement sans apport doit rester proportionné au volume d’activité visé. L’achat de matériel, d’un ordinateur, d’une première commande de stock ou d’un véhicule peut justifier un microcrédit ou un petit prêt professionnel. Le financeur examinera surtout les premiers clients, les devis signés, l’expérience dans le métier et la marge dégagée par chaque vente. Un prévisionnel prudent vaut mieux qu’un chiffre d’affaires ambitieux sans justification.
L’ACRE peut également alléger les charges sociales au début de l’activité, sous réserve de remplir les conditions d’éligibilité. Cet allègement ne finance pas un investissement, mais il améliore la trésorerie disponible. Il doit donc apparaître dans le plan de financement.
Demandeur d’emploi : protéger ses revenus avant de s’endetter
Un demandeur d’emploi indemnisé peut étudier, avec France Travail, le maintien de l’ARE ou l’ARCE. L’ARCE correspond à 45 % des droits restants, versés sous conditions sous forme de capital. Le maintien partiel de l’ARE peut convenir à une phase de lancement où les revenus restent incertains. Le choix dépend de la vitesse de montée en charge de l’activité : le capital peut soutenir un investissement, tandis que la conservation d’une allocation peut réduire le besoin de trésorerie mensuelle.
Construire un dossier qui compense l’absence d’apport
Un financeur cherche à comprendre trois points : l’utilisation de chaque euro demandé, la manière dont l’entreprise générera de la trésorerie et la solution prévue si les premières ventes prennent du retard. Le business plan est utile lorsqu’il répond précisément à ces questions, sans multiplier les promesses générales.
- Un plan de financement initial distinguant les investissements, le stock, les frais de création et la trésorerie de sécurité ;
- Un prévisionnel de chiffre d’affaires construit à partir des prix, des volumes, des devis ou des clients identifiés ;
- Un budget de trésorerie mensuel pour la période de démarrage ;
- Des preuves de compétence : expérience, diplômes, réalisations, fournisseurs ou partenaires ;
- Une explication claire des garanties possibles et des aides déjà sollicitées.
Un dossier de financement est convaincant lorsque toutes ses pièces racontent la même histoire. Un devis fournisseur, une lettre d’intention client et un calendrier de trésorerie doivent se répondre. Si le devis prévoit une machine livrée en juin, le prévisionnel doit montrer les ventes qu’elle rend possibles et le budget doit intégrer le délai avant encaissement. Cette cohérence réduit les zones d’ombre qui pourraient conduire le financeur à demander une caution ou à refuser le projet.
Garanties alternatives : comprendre ce que vous engagez
Pour compenser l’absence d’apport, une banque peut demander une caution personnelle, un nantissement ou un gage sur certains actifs. Une garantie apportée par Bpifrance ou France Active peut aussi contribuer à partager le risque. Il faut lire précisément la portée de chaque engagement : une caution personnelle peut affecter le patrimoine du garant si l’entreprise ne rembourse plus. Ne signez pas une garantie que vous ne comprenez pas. Comparez aussi son coût, sa durée et ses conditions de mise en jeu.
Passer d’une recherche de prêt à un parcours de financement
La première démarche consiste à chiffrer le besoin minimal pour ouvrir, puis à séparer ce qui doit être financé immédiatement de ce qui peut être loué, reporté ou acheté d’occasion. Demandez ensuite un rendez-vous auprès d’un réseau d’accompagnement, d’une plateforme d’initiative locale, de l’Adie ou de votre chambre consulaire. Cet échange permet de tester le réalisme du budget avant de solliciter une banque.
Présentez ensuite votre montage dans un ordre simple : aides ou revenus sécurisés, prêt d’honneur éventuel, microcrédit ou prêt bancaire, puis garanties. Un refus bancaire n’est pas nécessairement définitif. Il peut révéler un besoin de trésorerie mal évalué, une mensualité trop lourde ou un manque de preuves commerciales. Corriger ces points et faire accompagner son dossier augmente souvent les chances d’aboutir davantage que la multiplication de demandes de crédit identiques.