Apport en industrie : devenir associé sans argent, mais pas sans obligations
L’apport en industrie permet de devenir associé en mettant son travail, ses compétences ou son savoir-faire au service d’une société. Il donne des droits aux bénéfices et aux décisions collectives, mais n’entre pas dans le capital social. Sa mise en place suppose une forme sociale compatible et des statuts précis, notamment sur les prestations attendues et les conséquences d’un départ.
Des compétences contre des droits sociaux, pas du capital
Le mot « industrie » ne désigne pas ici une activité industrielle. Il recouvre une contribution personnelle : connaissances techniques, travail, services, expérience ou, dans certains cas, notoriété. Un développeur peut ainsi apporter son activité de développement, tandis qu’un professionnel expérimenté apporte son expertise commerciale.
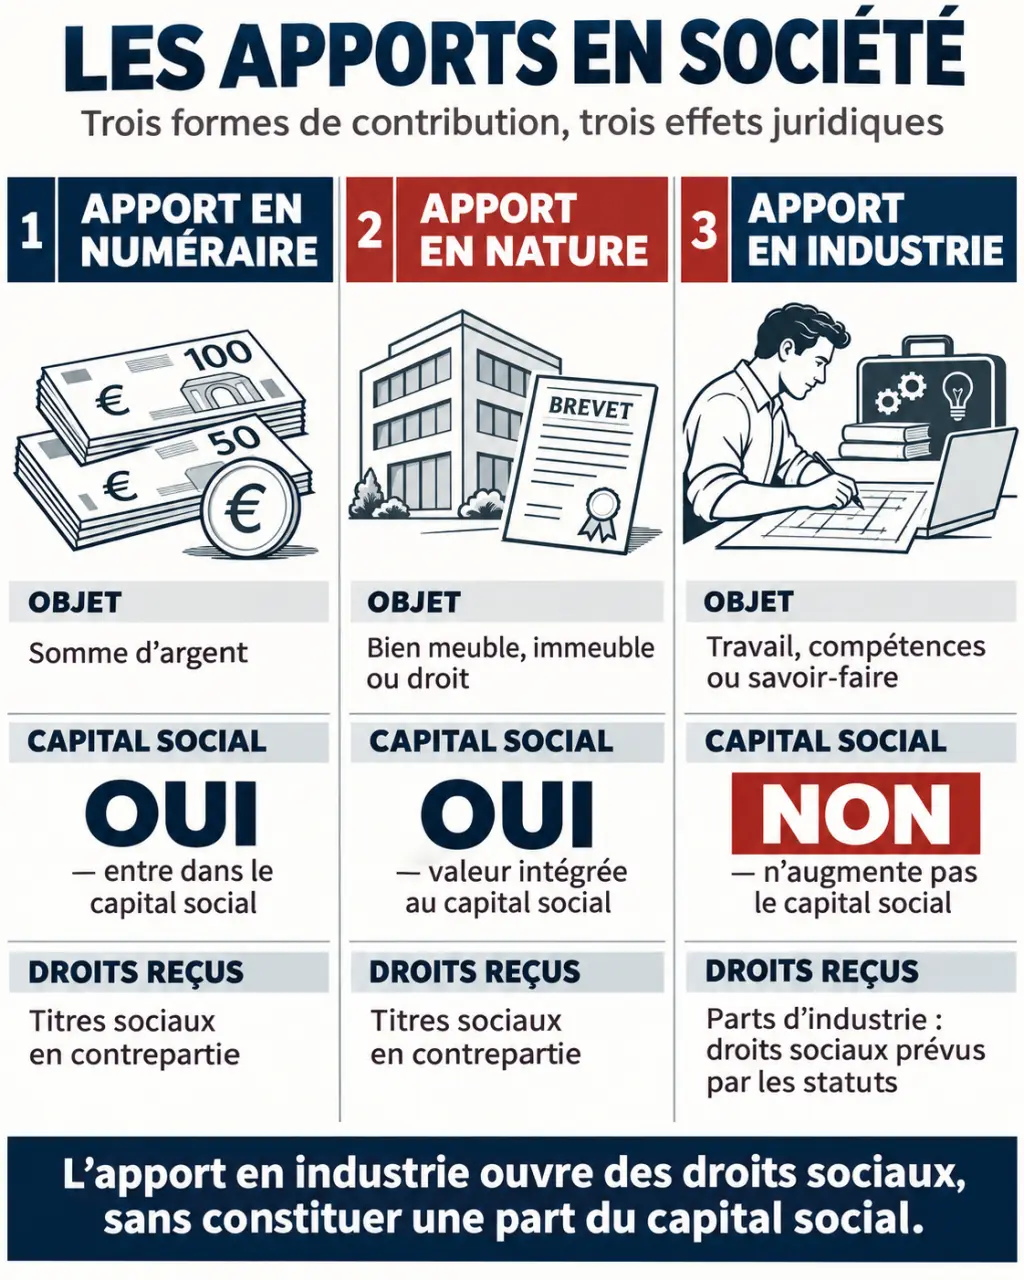
Les trois catégories d’apports doivent être distinguées :
- L’apport en numéraire consiste à apporter de l’argent.
- L’apport en nature porte sur un bien ou un droit, comme un matériel, un brevet ou un logiciel existant.
- L’apport en industrie correspond à une activité personnelle promise à la société.
Un bien immatériel n’est donc pas nécessairement un apport en industrie. Transférer les droits sur un logiciel existant relève potentiellement de l’apport en nature ; s’engager à développer un logiciel relève d’une prestation personnelle à qualifier et à encadrer.
L’article 1843-2 du Code civil prévoit que l’apport en industrie ne concourt pas à la formation du capital, mais donne lieu à des parts ouvrant droit aux bénéfices et à l’actif net, avec une contribution aux pertes. Il ne remplace donc pas les apports nécessaires à la constitution du capital.
Vérifier d’abord si la forme sociale l’autorise
Le mécanisme n’est pas ouvert à toutes les sociétés. Cette vérification doit précéder la négociation des droits accordés à l’apporteur.
| Forme sociale | Possibilité d’apport en industrie |
|---|---|
| SARL | Oui, selon les modalités prévues dans les statuts. |
| SAS | Oui, avec attribution d’actions d’industrie inaliénables et encadrement statutaire. |
| SNC | Oui, avec une vigilance particulière sur la responsabilité des associés. |
| Société civile, notamment SCI | Possible en principe, sous réserve de l’activité et des règles applicables. |
| SA | Non. |
| SCS et SCA | Possible pour les commandités, interdit pour les commanditaires. |
Pour la SARL, l’article L. 223-7 du Code de commerce renvoie aux statuts la définition des modalités de souscription des parts en industrie. Pour la SAS, l’article L. 227-1 encadre les actions résultant de tels apports.
Dans une EURL ou une SASU, l’apport en industrie ne peut pas constituer à lui seul le capital initial. Par ailleurs, accueillir un nouvel associé fait perdre le caractère unipersonnel de la société.
Le choix ne doit pas reposer uniquement sur cette possibilité : en SNC ou pour un commandité, les conséquences de la responsabilité personnelle peuvent largement dépasser la valeur du travail apporté.
Évaluer l’engagement et le traduire dans les statuts
Partir d’une prestation mesurable
La valorisation sert à négocier les droits sociaux, non à augmenter le capital. Une méthode consiste à décrire les tâches, estimer le temps nécessaire, puis comparer l’engagement au coût d’un professionnel équivalent. Le temps gagné, les risques évités et la rareté de l’expertise complètent l’analyse, sans compter plusieurs fois le même avantage.
Le commissaire aux apports n’est pas imposé au seul titre d’un apport en industrie. Les seuils de 30 000 euros et de la moitié du capital social, parfois évoqués pour dispenser certains apports d’évaluation par un commissaire, concernent les apports en nature dans les conditions légales applicables : ils ne constituent pas une méthode d’évaluation du travail.
Écrire une clause qui survive aux désaccords
Une promesse orale ou un pacte isolé ne suffit pas à organiser correctement cet apport. Les statuts doivent notamment préciser :
- l’identité de l’apporteur et la description des prestations ;
- la durée, la disponibilité attendue et les modalités d’exécution ;
- les parts ou actions attribuées et les droits correspondants ;
- les obligations de confidentialité et de non-concurrence ;
- le traitement des absences, de l’inexécution et de la cessation d’activité ;
- les modalités de contrôle et de règlement des différends.
Une société fonctionne comme un engrenage : si une compétence essentielle n’est détenue que par une personne, son absence peut immobiliser toute l’activité. La clause gagne donc à prévoir aussi la documentation du travail, la transmission des accès et l’organisation d’un relais. Cela ne rend pas les titres transmissibles, mais réduit la dépendance opérationnelle envers leur titulaire.
L’apport peut être organisé à la création ou en cours de vie sociale. Dans ce dernier cas, il faut adopter la modification statutaire selon les règles applicables et accomplir les formalités requises par les changements décidés.
Bénéfices, vote et comptabilité : les contreparties réelles
L’apporteur acquiert la qualité d’associé, avec des droits à l’information et à la participation aux décisions. La répartition des bénéfices et les modalités du vote doivent respecter les règles propres à la société. À défaut de clause contraire, l’article 1844-1 du Code civil fixe la part de l’associé apportant seulement son industrie à celle de l’associé ayant le moins apporté, pour les bénéfices comme pour les pertes.
Un exemple présenté par Bpifrance Création illustre la distinction entre capital et droits financiers : un capital de 10 000 euros est divisé en 100 parts de 100 euros, réparties entre deux associés à hauteur de 52 parts et 48 parts. Le second reçoit aussi 20 parts d’industrie. Sur les 120 parts prises en compte pour cette répartition, un bénéfice distribué de 51 000 euros revient respectivement à hauteur de 22 100 euros et 28 900 euros. Le capital reste inchangé.
L’apport ne procure pas automatiquement un salaire ni un revenu mensuel. Les dividendes supposent des sommes distribuables et une décision de distribution. Un contrat de travail distinct n’est envisageable que si ses conditions sont réellement réunies ; l’étiquette d’associé n’écarte pas une requalification lorsque les conditions d’un emploi salarié sont caractérisées.
Sur le plan comptable, l’évaluation négociée ne conduit pas à inscrire une somme au capital ni automatiquement un actif au bilan. Les dépenses, rémunérations distinctes et distributions éventuelles suivent leur propre traitement comptable, fiscal et social, à vérifier avec l’expert-comptable.
Anticiper l’inexécution et la sortie de l’apporteur
L’associé doit fournir effectivement l’activité promise. L’article 1843-3 du Code civil lui impose de rendre compte à la société des gains réalisés par l’activité faisant l’objet de son apport. Il ne peut pas détourner à son profit l’activité apportée ; une clause précise permet de délimiter les activités extérieures autorisées et la non-concurrence.
Les titres d’industrie sont attachés à la personne : ils ne se vendent pas et ne se transmettent pas comme des titres représentatifs du capital. Un départ, un décès ou une incapacité durable impose donc de régler le sort des droits, sans présumer que les héritiers pourront reprendre la prestation.
Les statuts doivent distinguer une interruption temporaire d’une impossibilité définitive, prévoir une procédure contradictoire en cas de manquement et organiser l’extinction des droits selon les règles applicables. Les droits financiers déjà acquis doivent être examinés séparément.
Ce mécanisme convient à une contribution personnelle durable, acceptée comme un risque d’associé. Pour une mission ponctuelle ou un besoin de revenu garanti, une prestation rémunérée ou un emploi peut être plus adapté. Faire relire les statuts avant l’engagement protège autant l’apporteur que les autres associés.