Les 5 étapes de la création d'une entreprise : valider son marché avant d'engager ses économies
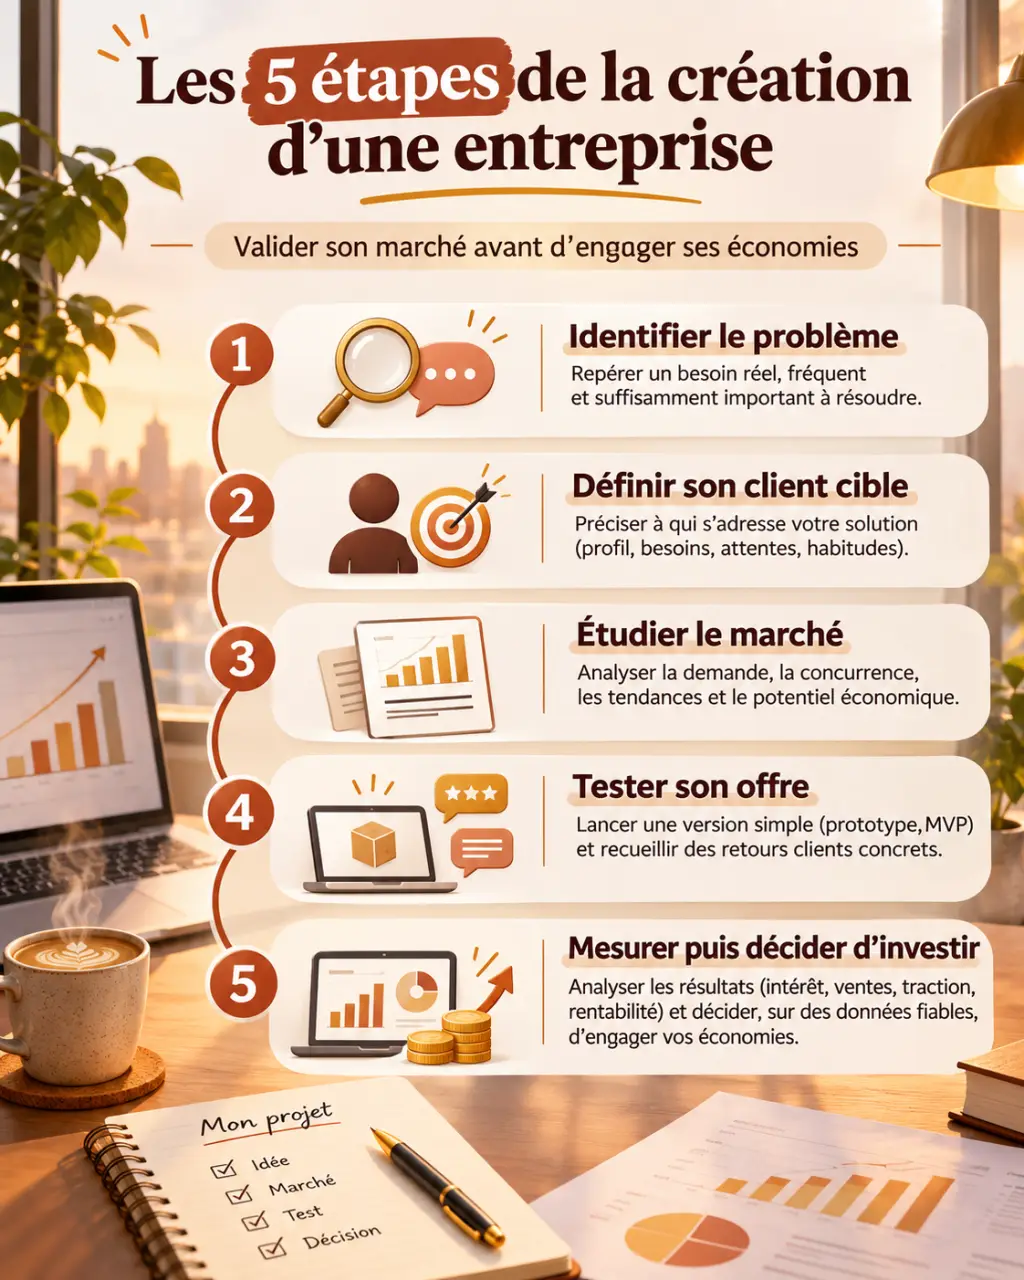
Créer une entreprise demande de valider une idée, de vérifier la demande, de chiffrer sa viabilité, de réunir les financements puis d’accomplir les formalités. Ces cinq étapes évitent de confondre enthousiasme et projet solide. Voici dans quel ordre avancer en France, avec les vérifications à mener avant d’engager des dépenses importantes.
1. Délimiter un projet compatible avec votre réalité
Avant de chercher un nom ou un local, formulez votre projet en une phrase : vous proposez quelle solution, à quels clients, pour répondre à quel besoin ? « Ouvrir une boutique » reste une intention. « Vendre des équipements réparables aux cyclistes du quartier » définit déjà une clientèle et une proposition de valeur.
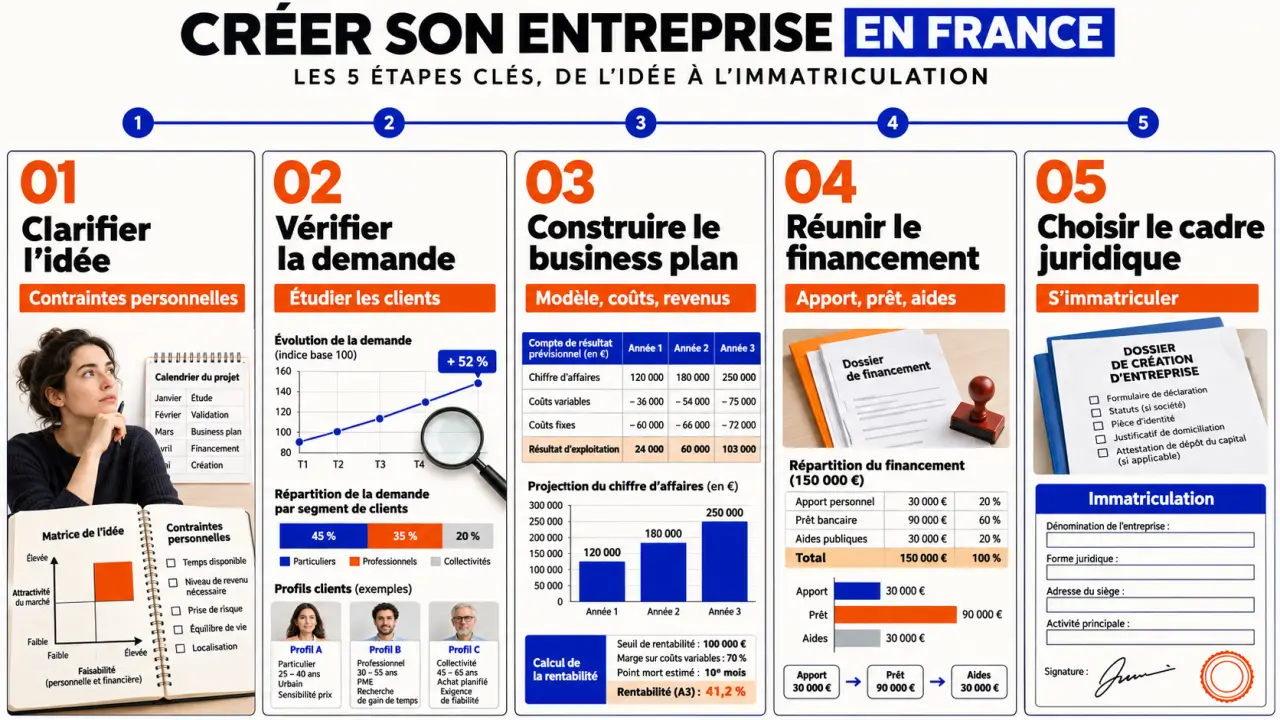
Confrontez ensuite cette ambition à votre situation. Le temps disponible, les compétences commerciales et votre besoin de revenu influencent le modèle à retenir. Un salarié qui teste une activité en parallèle n’a pas les mêmes contraintes qu’un artisan devant financer un atelier dès le départ.
- Motivation : souhaitez-vous gagner en autonomie, développer un savoir-faire ou construire une entreprise avec des associés ?
- Compétences : que maîtrisez-vous et quelles tâches devrez-vous apprendre ou déléguer ?
- Situation personnelle : quelle baisse temporaire de revenu pouvez-vous supporter ?
- Réglementation : l’activité exige-t-elle une qualification, une autorisation, une assurance ou des locaux adaptés ?
Si vous êtes salarié, vérifiez également les obligations liées à votre contrat et votre devoir de loyauté. Pour une activité réglementée, renseignez-vous avant tout engagement irréversible. Le résultat attendu est une fiche projet claire, précisant l’offre, les contraintes et les points encore à vérifier.
2. Confronter l’offre aux clients, pas seulement à votre entourage
L’étude de marché sert à vérifier qu’un besoin existe et que des clients peuvent payer pour votre solution. Elle combine l’analyse de la demande, l’observation des concurrents et l’examen des conditions d’accès au marché. Des données de l’Insee peuvent éclairer un territoire ou une population ; elles ne remplacent pas les échanges avec vos futurs acheteurs.
Rechercher des preuves de demande
Interrogez des personnes correspondant à votre clientèle cible. Demandez-leur comment elles résolvent actuellement leur problème, combien cela leur coûte et ce qui déclenche un achat. La question « Trouvez-vous mon idée intéressante ? » produit souvent des réponses polies, peu utiles pour prévoir des ventes.
Comparez aussi les offres concurrentes : prix, délais, services inclus, avis clients et canaux de distribution. Votre différence peut reposer sur la proximité, la spécialisation ou la simplicité, pas nécessairement sur un tarif inférieur. Testez ensuite une offre limitée, dans un cadre légal adapté, pour observer des engagements concrets plutôt que de simples intentions.
Comme en couture, mieux vaut bâtir le modèle avant de réaliser la pièce définitive : une offre provisoire joue le rôle d’un patron ajustable. Si les clients apprécient le service mais refusent l’abonnement, modifiez le mode de facturation avant d’investir dans une plateforme. Ces retouches ciblées permettent de distinguer un défaut de présentation d’un problème de fond.
À la fin de cette étape, vous devez pouvoir identifier vos premiers clients, expliquer pourquoi ils vous choisiraient et préciser comment vous les atteindrez.
3. Traduire les hypothèses commerciales en business plan
Le business plan rassemble votre stratégie et sa traduction financière. Il explique ce que vous vendez, à qui, à quel prix et avec quels moyens. Il sert à décider et à dialoguer avec des partenaires ; ce n’est pas uniquement un document destiné à convaincre une banque.
Commencez par votre modèle économique : vente à l’unité, abonnement, prestation ou autre mode de rémunération. Estimez ensuite le chiffre d’affaires à partir d’hypothèses vérifiables, comme le nombre de clients accessibles, la fréquence d’achat et le panier moyen. Vérifiez que le volume prévu reste compatible avec votre capacité de production.
Distinguer rentabilité et trésorerie
Une activité peut sembler rentable tout en manquant d’argent pour payer ses échéances. Le compte de résultat prévisionnel rapproche les produits et les charges ; le plan de trésorerie suit les encaissements et les décaissements dans le temps. Un paiement client tardif ou un stock acheté à l’avance peut créer un décalage important.
| Document | Question à résoudre |
|---|---|
| Compte de résultat prévisionnel | Les ventes couvrent-elles les charges et permettent-elles une rémunération ? |
| Plan de trésorerie | L’argent disponible suffit-il pour régler chaque échéance ? |
| Plan de financement initial | Les ressources couvrent-elles les besoins du démarrage ? |
Intégrez les cotisations sociales, les assurances, les frais commerciaux et les dépenses souvent oubliées, comme la maintenance. Construisez aussi un scénario prudent : ventes plus lentes, coûts plus élevés ou paiement retardé. Si l’équilibre dépend d’hypothèses trop favorables, revoyez l’offre avant de chercher à la financer.
4. Financer le démarrage sans épuiser votre marge de sécurité
Le besoin financier ne se limite pas au matériel et aux frais de création. Il comprend aussi les stocks, les dépôts de garantie, les dépenses commerciales et le besoin en fonds de roulement : l’argent nécessaire pour couvrir les décalages entre dépenses et encaissements. Prévoyez séparément vos dépenses personnelles pendant la montée en charge.
Face à ces besoins, identifiez les ressources réellement mobilisables : apport personnel, prêt bancaire, prêt d’honneur, aides auxquelles vous êtes éligible ou entrée d’investisseurs. Chaque solution implique des conditions différentes. Un prêt doit être remboursé ; un investisseur entre au capital ; une aide peut dépendre de votre profil et du calendrier de votre demande.
- Faites chiffrer les investissements importants à partir de devis.
- Vérifiez les conditions et les délais des dispositifs avant de compter dessus.
- Conservez une réserve pour les imprévus et les ventes plus lentes que prévu.
- Distinguez un financement envisagé d’un financement effectivement obtenu.
Une CCI, une chambre de métiers et de l’artisanat ou un expert-comptable peut vous aider à éprouver vos hypothèses. Le feu vert financier suppose des ressources confirmées et une trésorerie cohérente avec un démarrage prudent, pas seulement un budget équilibré sur le papier.
5. Choisir le cadre juridique, s’immatriculer et préparer les premières ventes
Le choix juridique se prépare pendant le chiffrage, car il influence les cotisations, la fiscalité et l’organisation de l’entreprise. Comparez l’entreprise individuelle et les formes de société selon votre activité, vos associés éventuels, vos investissements et vos perspectives. La micro-entreprise est un régime simplifié de l’entreprise individuelle, pas une société ; sa simplicité ne suffit pas à en faire le bon choix pour tous.
En France, les formalités de création passent par le guichet unique des formalités des entreprises, opéré par l’INPI. Le dossier dépend du cadre retenu. Pour une société, il comprend notamment les statuts, les démarches relatives au capital selon la forme choisie, la publication d’un avis de constitution et les informations sur les bénéficiaires effectifs.
Avant de déposer votre dossier, vérifiez la domiciliation, la disponibilité du nom envisagé et les justificatifs propres à votre activité. Assurez-vous également de disposer des assurances obligatoires et, si nécessaire, des autorisations d’exercice. L’immatriculation ne remplace pas ces vérifications.
Enfin, préparez le fonctionnement quotidien : devis, factures conformes, conditions contractuelles adaptées, suivi comptable et organisation des paiements. Fixez vos premières actions commerciales et suivez les demandes reçues, les ventes et la trésorerie. Le parcours n’est pas figé : les premiers retours clients doivent vous permettre d’ajuster le projet sans perdre de vue son équilibre économique.