KPI en gestion de projet : un budget respecté peut cacher un retard
Un projet peut dépenser moins que prévu et pourtant être en difficulté : si les livrables n’avancent pas, l’économie apparente masque un retard. Les KPI en gestion de projet servent à croiser avancement, coûts, qualité et capacité de l’équipe pour décider à temps. L’enjeu n’est pas de multiplier les chiffres, mais de retenir ceux qui déclenchent une action précise.
Partir des décisions à prendre, pas des chiffres disponibles
Un KPI, pour Key Performance Indicator, est un indicateur clé de performance, également appelé ICP. Il mesure la progression vers un objectif important du projet. Le nombre de réunions tenues renseigne sur l’activité ; la proportion de livrables acceptés dans les délais renseigne davantage sur le résultat.
Commencez par expliciter la réussite attendue : livrer à une date contractuelle, respecter une enveloppe financière, atteindre un niveau de qualité ou obtenir l’adhésion des utilisateurs. Sélectionnez ensuite les indicateurs capables de signaler une dérive sur ces engagements.
Un atelier avec l’équipe et le commanditaire permet de vérifier trois points : les données existent-elles, leur définition est-elle partagée et une personne peut-elle agir sur le résultat ? Un indicateur pertinent doit être mesurable, rattaché à une cible réaliste et observé sur une période définie, dans l’esprit des objectifs SMART.
Considérez chaque KPI comme une lentille : il rend une dimension plus nette, mais réduit le champ de vision. Le taux de tâches terminées grossit l’activité visible et peut laisser hors cadre une validation client bloquée. Pour chaque mesure, demandez-vous donc : « Qu’est-ce que cet indicateur ne montre pas ? » Associez-lui une mesure complémentaire plutôt que de chercher un chiffre unique censé résumer toute la santé du projet.
Assembler un tableau de bord qui couvre les vrais risques
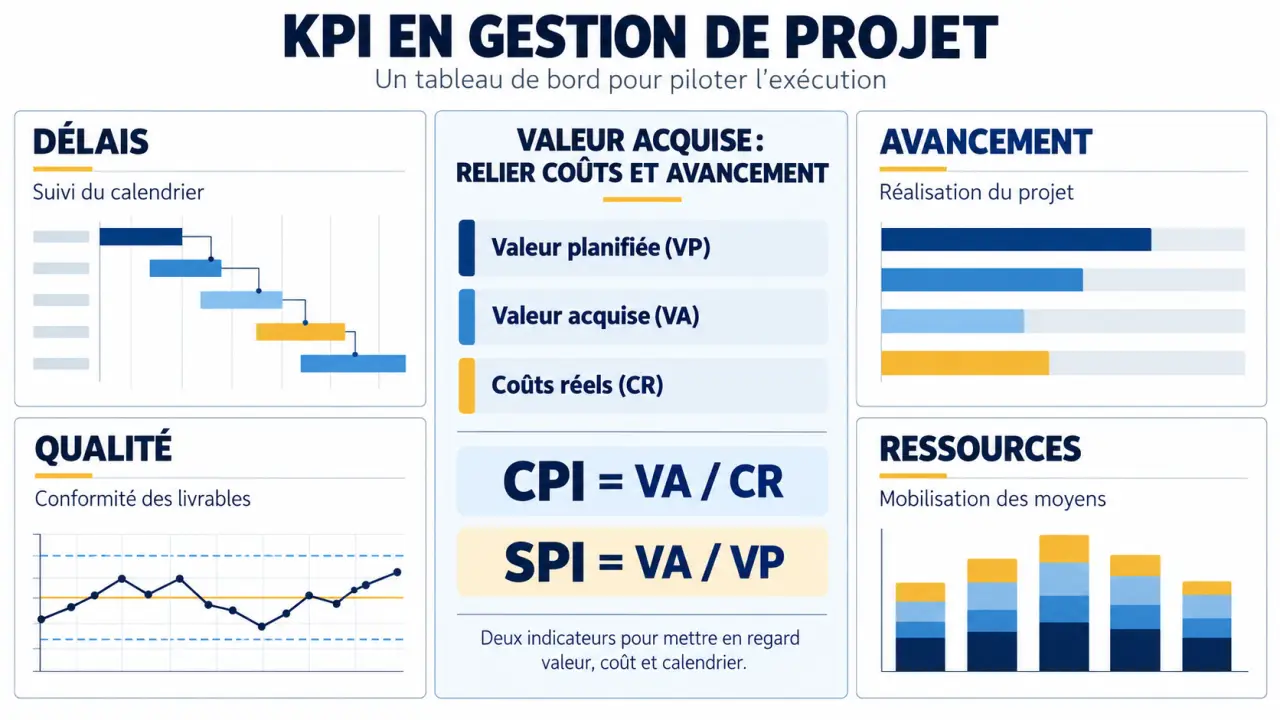
Une sélection courte facilite les arbitrages. Le tableau suivant constitue une base à adapter : un chantier, une mission de conseil et un développement logiciel n’ont ni les mêmes contraintes ni les mêmes critères d’acceptation.
| Dimension | Indicateur et calcul | Interprétation utile |
|---|---|---|
| Délais | Jalons tenus à temps / jalons échus × 100 | Vérifie la fiabilité des échéances déjà atteintes. |
| Avancement | Travail accepté / travail total prévu × 100 | Mesure une réalisation validée, pas seulement déclarée. |
| Qualité | Livrables acceptés sans reprise / livrables évalués × 100 | Repère les reprises qui consomment du temps et du budget. |
| Ressources | Heures affectées / capacité disponible × 100 | Détecte les surcharges et les marges de capacité. |
| Risques | Risques critiques sans réponse définie | Identifie les menaces qui nécessitent un arbitrage. |
| Satisfaction | Réponses satisfaites / réponses recueillies × 100 | Suit l’adhésion des parties prenantes interrogées. |
Définissez précisément les dénominateurs. Pour l’avancement, compter les tâches sans tenir compte de leur poids peut être trompeur : une correction mineure ne vaut pas une intégration complexe. Pondérez les lots selon une règle stable, par exemple leur charge ou leur budget prévu.
Un taux d’utilisation de 80 % peut servir de cible pour conserver une marge face aux imprévus, mais ce n’est pas une norme universelle. De même, une satisfaction cible de 95 % ou 98 % doit correspondre à un engagement explicite. Un turnover inférieur à 15 % peut être un repère RH ; sur une petite équipe ou un projet court, le départ d’une compétence critique sera souvent plus parlant que ce pourcentage.
Croiser coûts et avancement avec le CPI et le SPI
Comparer les dépenses au budget total ne suffit pas. La gestion de la valeur acquise, ou Earned Value Management (EVM), rapproche le travail prévu, le travail réellement accompli et son coût. Elle exige un périmètre de référence et des règles fiables de mesure de l’avancement.
Poser les trois valeurs avant de calculer
Prenons un exemple fictif : un projet de 80 000 € sur 6 mois, avec 4 personnes. À la date du suivi, l’avancement prévu est de 50 %, l’avancement réellement acquis de 40 %, et les coûts réels atteignent 40 000 €. Les pourcentages représentent ici des parts du budget de référence, pas un simple décompte de tâches.
- Valeur planifiée (VP) = budget à l’achèvement × avancement prévu, soit 40 000 €.
- Valeur acquise (VA) = budget à l’achèvement × avancement réel validé, soit 32 000 €.
- Coûts réels (CR) = dépenses correspondant au travail réalisé, soit 40 000 €.
Lire les indices sans confondre euros et calendrier
L’indice de performance des coûts, CPI = VA / CR, vaut ici 0,8 : chaque euro dépensé produit 0,80 € de valeur budgétée. Un CPI inférieur à 1 signale une performance défavorable ; un CPI de 1,05 indique au contraire 1,05 € de valeur acquise par euro dépensé.
L’indice de performance des délais, SPI = VA / VP, vaut également 0,8. Le travail acquis représente 80 % de celui attendu à cette date. Cela ne signifie pas automatiquement que la livraison aura 20 % de retard : il faut examiner les tâches restantes et le chemin critique.
L’écart de coût en valeur acquise se calcule par VA − CR, soit −8 000 €. Il ne faut pas le confondre avec le budget total moins les dépenses engagées. Pour une prestation facturée, la différence entre montant facturable et coûts totaux exprime une marge en euros, pas un taux de rentabilité.
Transformer chaque alerte en action attribuée
Un tableau de bord utile précise, pour chaque KPI, sa valeur actuelle, sa cible, sa tendance, sa date de mise à jour et son responsable. Ajoutez une colonne « décision ou action » : sans elle, le reporting risque de rester descriptif.
Définissez les seuils avant les premières alertes. À titre d’exemple, un CPI supérieur ou égal à 1 peut être vert, entre 0,95 inclus et 1 exclu orange, et inférieur à 0,95 rouge. Ces bornes sont à adapter à la tolérance financière du projet, pas à reprendre mécaniquement.
- Vérifier la mesure : contrôler la date, le périmètre et les données manquantes.
- Rechercher la cause : distinguer une dérive réelle d’un décalage de saisie.
- Décider : réaffecter une ressource, réduire un périmètre ou faire arbitrer une priorité.
- Suivre : attribuer un responsable et une échéance à l’action corrective.
Un suivi hebdomadaire constitue un point de départ pour l’avancement et les blocages ; les coûts doivent suivre le rythme de fiabilisation comptable. Alors que 54 % des chefs de projet n’ont pas accès en temps réel aux KPI, la priorité reste une information suffisamment fraîche pour agir, plutôt qu’une actualisation permanente de données incomplètes.
Excel ou un tableur partagé peuvent suffire pour démarrer. Un logiciel de gestion de projet ou un outil décisionnel devient pertinent lorsque les collectes se multiplient. Dans tous les cas, conservez une définition commune des calculs et une référence initiale traçable. Révisez les indicateurs devenus inutiles, sans déplacer les objectifs uniquement pour remettre les voyants au vert.