Financement d’une reprise d’entreprise : apport, prêts et montage
Le financement d’une reprise d’entreprise combine le plus souvent un apport personnel, un prêt bancaire et, si nécessaire, des ressources complémentaires : prêt d’honneur, crédit vendeur ou investisseurs. Prévoyez aussi de financer les frais d’acquisition, les investissements immédiats et la trésorerie nécessaire après la vente.
Un apport de 20 à 30 % des besoins constitue un premier repère, pas une obligation légale. Le bon montage dépend surtout du prix payé et de la capacité de l’activité à rembourser sa dette sans manquer de liquidités.
Quel apport prévoir pour reprendre une entreprise ?
Pour un besoin total de 300 000 €, la fourchette de 20 à 30 % représente 60 000 à 90 000 €. Elle sert à préparer les premières discussions, mais ne garantit pas l’accord d’une banque. Un projet stable, acheté à un prix cohérent et disposant d’une trésorerie solide, sera plus facile à défendre qu’une cible dont les revenus dépendent d’un seul client.
Calculer les équilibres d’un financement de reprise
Estimez les principaux repères de financement et la place disponible pour rembourser la dette.
Repères de financement
Mensualité constante : M = P × i / (1 − (1 + i)−n), avec i = taux mensuel et n = nombre de mensualités. Si le taux est nul, M = P / n.
Ces résultats sont des repères indicatifs, calculés hors frais et assurance. L’accord dépend de l’analyse de la banque, du prévisionnel et des garanties. Le montage global doit également couvrir l’ensemble des besoins.
L’apport peut provenir de votre épargne, d’une donation, d’un associé ou d’un prêt d’honneur obtenu à titre personnel. Un prêt personnel classique peut aussi fournir des fonds, mais il crée une mensualité supplémentaire : intégrez-la à votre budget personnel et présentez-la à la banque.
Ne consacrez pas toute votre épargne au prix d’achat. Gardez une réserve pour vos dépenses personnelles et les imprévus du projet. Une entreprise rentable peut manquer de trésorerie si ses clients paient longtemps après ses fournisseurs.
Peut-on reprendre sans apport ?
C’est difficile, mais un apport personnel limité ne ferme pas toutes les portes. Un prêt d’honneur, un associé financier ou un crédit vendeur peuvent réduire le montant à réunir immédiatement. Une acquisition progressive peut également permettre d’acheter une première participation avant de devenir majoritaire, si le vendeur l’accepte.
Ces solutions ne suppriment pas le besoin de rembourser ou de partager la valeur créée. Comparez leur coût, leur calendrier et leurs effets sur votre contrôle de l’entreprise.
Construire un plan de financement complet
Commencez par lister les besoins, puis les ressources. Le total des deux colonnes doit être identique. Le prix de vente n’est qu’une partie des besoins :
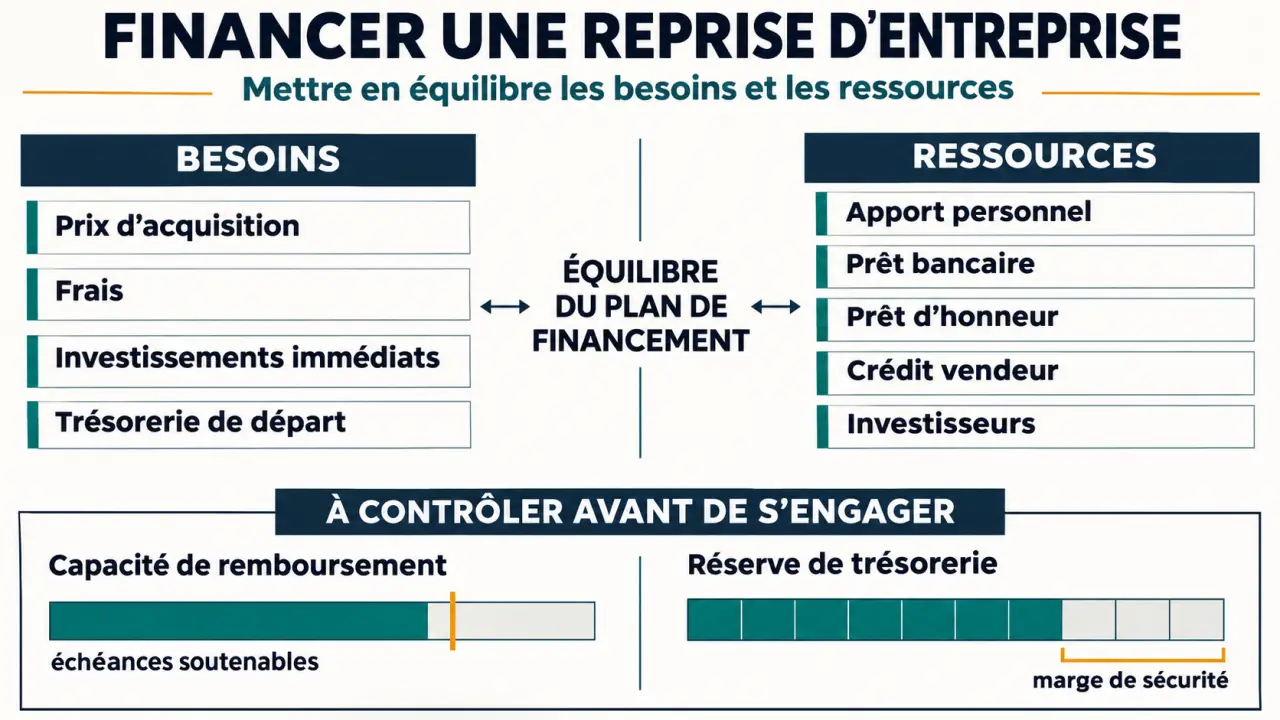
- le prix du fonds de commerce ou des titres ;
- les frais d’audit, de conseil, d’acte, de garantie et de financement ;
- les investissements à réaliser dès la reprise ;
- la trésorerie de départ et le besoin en fonds de roulement, c’est-à-dire l’argent immobilisé notamment dans les stocks et les factures clients avant leur règlement.
Pour un achat de titres, examinez aussi la dette et la trésorerie déjà présentes dans la société. Pour un fonds de commerce, précisez ce que le prix comprend et le traitement du stock : il peut nécessiter un financement distinct.
Exemple de montage pour une petite entreprise
Exemple pour un besoin total de 300 000 € :
| Besoins | Montant | Ressources | Montant |
|---|---|---|---|
| Prix d’acquisition | 250 000 € | Apport personnel | 60 000 € |
| Frais d’acquisition | 15 000 € | Prêt d’honneur | 20 000 € |
| Investissements immédiats | 10 000 € | Prêt bancaire | 175 000 € |
| Trésorerie de départ | 25 000 € | Crédit vendeur | 45 000 € |
| Total | 300 000 € | Total | 300 000 € |
L’apport personnel couvre ici 20 % des besoins. Le prêt d’honneur renforce les ressources du repreneur, mais reste une dette à rembourser. Le crédit vendeur reporte une partie du paiement : il faut donc prévoir ses échéances en plus de celles du prêt bancaire.
Comparer les solutions de financement
| Solution | Intérêt principal | Point de vigilance |
|---|---|---|
| Prêt bancaire professionnel | Finance une part importante de l’acquisition | Échéances, garanties et frais à négocier |
| Prêt d’honneur | Renforce l’apport et facilite la discussion bancaire | Remboursement personnel à intégrer au budget |
| Crédit vendeur | Diffère une partie du prix | Accord du vendeur et calendrier de paiement |
| Prêt Transmission de Bpifrance | Complète un financement bancaire | Ne remplace pas le prêt bancaire et s’ajoute à ses échéances |
| Investisseurs | Apportent des fonds sans échéance de prêt classique | Partage du capital, des décisions et de la valeur |
| Financement participatif | Mobilise une communauté sous forme de prêt ou d’investissement | Communication publique et coût de la campagne |
| Crédit-bail | Finance du matériel sans payer immédiatement tout son prix | Loyers futurs et conditions de rachat du matériel |
Comprendre le Prêt Transmission de Bpifrance pour racheter une entreprise : Découvrez comment ce dispositif de financement peut aider à concrétiser la reprise d’une entreprise.
Le prêt bancaire et le Prêt Transmission
Le prêt professionnel finance l’acquisition ou certains besoins associés. Sa durée est généralement comprise entre cinq et sept ans. Une durée plus longue réduit les échéances, mais augmente en général le coût total des intérêts.
Le Prêt Transmission de Bpifrance complète un concours bancaire : il ne remplace donc pas la recherche d’une banque partenaire. Présentez un plan unique montrant comment les deux financements et leurs remboursements s’articulent.
Le prêt d’honneur et le crédit vendeur
Le prêt d’honneur est accordé au porteur du projet, généralement à taux zéro et sans garantie ni caution personnelle, suivant le dispositif. Initiative France et Réseau Entreprendre font partie des réseaux à solliciter.
Avec un crédit vendeur, le cédant accepte de recevoir une partie du prix après la vente. Le remboursement s’étale généralement sur un à trois ans. Négociez par écrit le montant différé, les échéances, les intérêts éventuels et les conséquences d’un retard. Le vendeur peut demander une garantie ; la banque doit connaître cet engagement.
Famille, associés et investisseurs
La love money désigne les fonds apportés par des proches, sous forme de don, de prêt ou d’investissement au capital. Un associé peut aussi avancer des fonds à la société par un compte courant d’associé. Ce dernier est une dette de l’entreprise envers l’associé, et non un apport définitivement acquis au capital.
Des business angels, fonds ou investisseurs familiaux peuvent convenir à une PME avec un projet de développement. Leur entrée implique de négocier les droits de vote, les décisions importantes et les conditions de sortie. Pour un commerce de proximité, un prêt d’honneur et un crédit vendeur peuvent être plus simples à organiser qu’une ouverture du capital.
Quelles aides et garanties mobiliser ?
ARCE et ACRE : deux mécanismes différents
L’ARCE permet à un demandeur d’emploi éligible de recevoir une partie de ses droits à l’assurance chômage sous forme de capital. Elle représente 60 % du reliquat des droits et se verse en deux fois, avec un second versement six mois plus tard. Elle peut contribuer à l’apport du repreneur, mais son calendrier doit correspondre aux besoins de l’opération : le second versement n’est pas disponible dès l’achat.
L’ACRE est une exonération de cotisations sociales, et non une somme versée pour payer le vendeur. Elle allège certaines charges au démarrage sous conditions. France Travail est l’interlocuteur pour l’ARCE.
Limiter le risque lié aux garanties
La banque peut demander un nantissement, par exemple sur les titres achetés, ou une caution personnelle. Dans le premier cas, un actif sert de garantie ; dans le second, votre patrimoine personnel peut être engagé dans les limites prévues par l’acte.
Une garantie de Bpifrance, de France Active, d’un fonds local ou d’une société de caution mutuelle peut faciliter le prêt et réduire le recours à une caution personnelle. Elle ne supprime pas la dette du repreneur et ne remplace pas automatiquement toute garantie personnelle. Comparez le montant cautionné, la durée de l’engagement et son coût avant de signer.
Comment convaincre une banque ?
La banque cherche à comprendre si l’activité pourra générer assez de liquidités pour payer ses charges, investir et rembourser les dettes. Elle examine les résultats passés, mais aussi la solidité du prévisionnel après le départ du vendeur.
Calculez le montant disponible pour la dette après les dépenses d’exploitation, les impôts et les investissements nécessaires. Comparez-le au total annuel des remboursements de capital et d’intérêts. Ajoutez les échéances du crédit vendeur et, pour votre budget personnel, celles du prêt d’honneur. Si l’équilibre disparaît dès qu’un client important réduit ses commandes, revoyez le prix, l’apport ou le calendrier de remboursement.
La checklist du dossier de reprise
- Une présentation du repreneur, de son expérience et de son rôle futur.
- La description de l’activité, de ses clients, fournisseurs et concurrents.
- Les comptes historiques de la cible et une analyse de sa trésorerie et de ses dettes.
- Le prix proposé, sa justification et le périmètre exact de la vente.
- Un plan de financement, un prévisionnel d’activité et un plan de trésorerie après reprise.
- Les justificatifs d’apport et les conditions envisagées pour les prêts, aides et garanties.
- Le projet d’accord avec le vendeur et, s’il existe, le détail du crédit vendeur.
Présentez le dossier à plusieurs banques. Comparez le coût total, la durée, les frais, les garanties, l’assurance et les conditions de remboursement anticipé. En cas de refus, identifiez le point bloquant : un prix trop élevé appelle une renégociation ; un manque de trésorerie peut exiger davantage de fonds ou un projet d’investissement étalé.
Fonds de commerce, titres ou holding : qu’est-ce qui change ?
Reprendre un fonds de commerce
Vous achetez un ensemble d’éléments utiles à l’exploitation, plutôt que les titres de la société qui les détient. Le financement doit couvrir le prix du fonds, les frais et les besoins de démarrage. Le contenu exact de la vente et les engagements repris doivent être précisés dans les actes.
Acheter des parts ou des actions
Vous devenez propriétaire de tout ou partie de la société. Celle-ci conserve ses actifs, mais aussi ses dettes et ses engagements. L’analyse des comptes et des risques est donc centrale pour fixer le prix et négocier les protections liées à la vente.
Passer par une holding
Une holding est une société créée ou utilisée pour acheter les titres de la cible. Elle peut emprunter pour l’acquisition et recevoir ensuite des dividendes de sa filiale afin de contribuer au remboursement. Ces dividendes ne sont toutefois ni automatiques ni garantis : ils dépendent notamment des sommes distribuables et des décisions des associés. Prévoyez aussi les frais de la holding et un scénario où la cible distribue moins que prévu.
Qui contacter en premier ?
- Une CCI ou une chambre de métiers pour structurer le projet et repérer les interlocuteurs locaux.
- Initiative France ou Réseau Entreprendre pour étudier un prêt d’honneur et un accompagnement.
- France Travail si vous êtes demandeur d’emploi et souhaitez mobiliser vos droits.
- Plusieurs banques pour confronter le montage à leurs critères et comparer leurs propositions.
- Bpifrance, France Active ou un fonds local pour les solutions de prêt ou de garantie adaptées. Pour un projet de l’économie sociale et solidaire, France Active est un interlocuteur à intégrer dès le départ ; l’Adie peut aussi être sollicitée pour un petit projet.