GIE : définition, fonctionnement et risques pour les membres
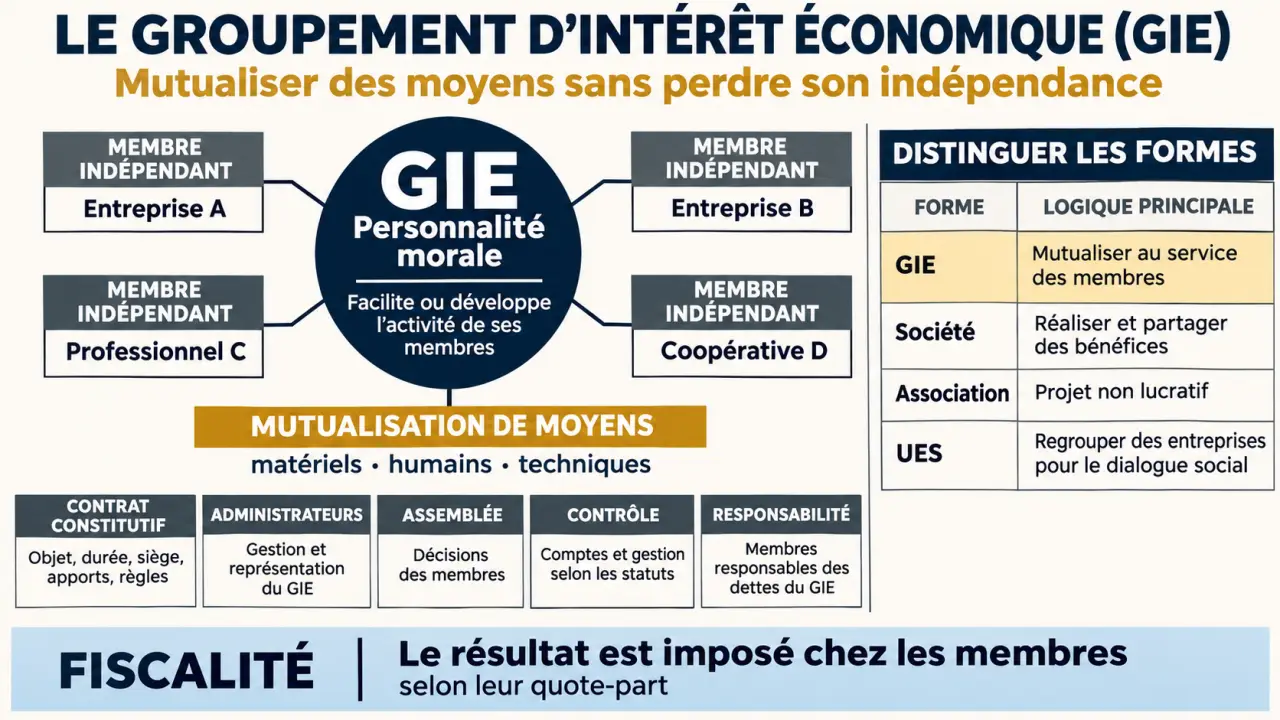
Un GIE, ou groupement d’intérêt économique, est une structure qui permet à plusieurs professionnels ou entreprises de mettre des moyens en commun pour développer leur activité, tout en restant indépendants. Il possède une personnalité morale distincte de celle de ses membres. Son activité doit toutefois rester liée à la leur et la compléter, sans s’y substituer.
Le GIE offre une grande liberté d’organisation et peut être créé sans capital social. Sa principale contrepartie est importante : ses membres sont en principe responsables des dettes du groupement sur leur patrimoine, de façon indéfinie et solidaire.
À quoi sert un groupement d’intérêt économique ?
Le GIE sert à réaliser ensemble une partie des opérations utiles aux activités de ses membres. Il peut notamment porter des moyens matériels, humains ou techniques que chacun aurait plus de difficulté à financer ou à utiliser seul.
Testez vos connaissances sur le GIE
Répondez aux six questions, puis validez pour découvrir votre score et les corrections.
Son rôle est auxiliaire : le groupement soutient l’activité de ses membres plutôt que de la remplacer. Chaque participant poursuit sa propre activité et conserve son autonomie.
Prenons l’exemple de deux entreprises qui créent un GIE pour partager un service commercial. Le groupement organise une ressource commune, tandis que chaque entreprise continue à exercer son activité. Si le projet consiste plutôt à créer une activité autonome, sans lien avec celles des participants, le GIE ne correspond pas à cette logique.
Qui peut créer ou rejoindre un GIE ?
Il faut au moins deux membres pour constituer un GIE. Aucun nombre maximal n’est imposé. Les participants peuvent être des personnes physiques ou morales : par exemple, des professionnels exerçant en leur nom et des sociétés.
Chaque membre doit exercer une activité économique en rapport avec celle du groupement. Le GIE peut accueillir de nouveaux membres après sa création, dans les conditions prévues par son contrat constitutif.
Le contrat organise aussi le retrait. Un membre peut partir dans les conditions prévues, à condition d’avoir rempli ses obligations. Une sortie peut modifier le partage des charges et l’équilibre des décisions pour ceux qui restent.
Comment fonctionne un GIE ?
Le contrat constitutif fixe les règles
Les membres disposent d’une grande liberté pour organiser le groupement. Leur contrat constitutif précise notamment l’objet du GIE, les droits et obligations de chacun, les règles de décision et les modalités d’administration.
Il peut aussi définir les conditions d’entrée et de retrait, la contribution de chacun aux dépenses et la répartition des résultats. Ces points sont particulièrement utiles lorsque les membres n’utilisent pas les moyens communs dans les mêmes proportions.
Le groupement peut être constitué avec ou sans capital social. L’absence de capital ne signifie pas qu’il fonctionnera sans dépenses : il faut notamment prévoir comment financer les moyens mis en commun.
Administrateurs, assemblée et contrôle
Le GIE est dirigé par un ou plusieurs administrateurs. Ils agissent pour le groupement dans le cadre de son objet. Les restrictions de pouvoir prévues entre les membres ne protègent pas nécessairement le GIE contre les engagements pris envers des tiers.
Les membres prennent les décisions collectives en assemblée, selon les règles prévues dans le contrat. Celui-ci peut organiser les modalités de vote et les majorités requises. À défaut de règles contractuelles, l’unanimité s’applique. Une décision peut alors être bloquée par un seul membre.
La gestion fait aussi l’objet d’un contrôle assuré par une ou plusieurs personnes désignées à cet effet. Le contrôleur peut être membre du GIE ou extérieur au groupement.
Quels sont les avantages et les risques du GIE ?
| Atouts | Points de vigilance |
|---|---|
| Partage de moyens et de dépenses | Il faut convenir d’une répartition des coûts acceptable pour tous. |
| Autonomie des activités des membres | Le GIE doit rester au service de ces activités. |
| Règles de fonctionnement souples | Un contrat imprécis peut compliquer les décisions ou les départs. |
| Création possible sans capital social | Les membres restent exposés aux dettes du groupement. |
Une responsabilité qui peut dépasser votre contribution
Les membres sont en principe tenus indéfiniment et solidairement des dettes du GIE envers les tiers. Indéfiniment signifie que leur patrimoine propre peut être engagé. Solidairement signifie qu’un membre peut être appelé à payer la totalité d’une dette, et pas seulement une fraction correspondant à sa participation.
Par exemple, si le GIE ne règle pas une dette et qu’un créancier poursuit l’un de ses membres, ce dernier peut devoir payer l’ensemble de la somme. Il pourra ensuite se retourner contre les autres membres pour obtenir leur contribution. Un accord particulier avec un créancier peut toutefois aménager cette responsabilité à son égard.
Avant de rejoindre un groupement, examinez donc les engagements déjà pris, les dépenses prévues et la capacité des autres membres à y faire face.
Comment créer un GIE ?
La création suit les étapes suivantes :
- Définir l’objet du groupement. Précisez les services ou moyens mutualisés et leur lien avec l’activité de chaque membre.
- Rédiger et signer le contrat constitutif. Organisez les pouvoirs, les votes, le financement, le contrôle de gestion et les conditions d’entrée ou de retrait.
- Désigner les responsables. Prévoyez un ou plusieurs administrateurs ainsi que le contrôle de gestion.
- Publier un avis de constitution. Cette publicité porte à la connaissance des tiers la création du groupement.
- Demander l’immatriculation. Déposez la demande et les pièces nécessaires pour donner une existence officielle au GIE.
Le contrat indique notamment la dénomination du groupement, son siège, sa durée et l’identité de ses membres. Il décrit son objet et précise, le cas échéant, le montant du capital et les apports. Ces éléments permettent d’identifier le projet et ses participants.
Pour l’immatriculation, préparez le contrat signé et les documents relatifs aux personnes chargées de l’administration et du contrôle. La demande s’effectue par le guichet des formalités des entreprises. Le GIE acquiert la personnalité morale à son immatriculation au registre du commerce et des sociétés.
Lors de la rédaction, prévoyez aussi une solution si un membre ne paie plus sa contribution ou si une décision essentielle reste bloquée.
Quelle fiscalité et quel régime social pour les membres ?
Un résultat imposé chez les membres
Le GIE est en principe fiscalement transparent pour l’imposition de son résultat : ce sont les membres qui sont imposés sur la quote-part de bénéfice correspondant à leurs droits. Selon leur situation, cette part est soumise soit à l’impôt sur le revenu, soit à l’impôt sur les sociétés. La nature de l’activité intervient également dans le traitement fiscal.
Le résultat peut aussi être déficitaire : le déficit est alors réparti entre les membres selon leurs droits et suit les règles fiscales qui leur sont applicables.
Le régime social n’est pas celui du GIE pour tous
Pour un membre personne physique, le régime social dépend de sa situation et de son activité. Il ne faut donc pas confondre la fiscalité du résultat du groupement avec la protection sociale du professionnel.
Un professionnel qui exerce une activité indépendante relève en principe du régime social des travailleurs indépendants pour cette activité. Une personne qui exerce une activité salariée relève du régime général au titre de son emploi. L’adhésion à un GIE ne transforme pas, à elle seule, un professionnel indépendant en salarié.
Un contrat de travail suppose notamment un travail rémunéré et un lien de subordination. La situation d’un membre qui travaille aussi pour le groupement doit donc être appréciée selon les fonctions réellement exercées. Les cotisations et les droits sociaux dépendent du statut applicable aux revenus concernés.
GIE, société, association ou UES : quelle différence ?
| Structure | Logique principale | Différence avec le GIE |
|---|---|---|
| GIE | Développer les activités existantes de ses membres | Son activité reste liée et auxiliaire à celles des participants. |
| Société | Exercer une activité dans un cadre commun | Son activité peut être autonome et sans rapport avec celle de ses associés. |
| Association | Réunir des membres autour d’un objet commun | Elle repose sur une logique autre que le partage de bénéfices entre membres. |
| UES | Reconnaître une unité économique et sociale entre entités | Elle répond à une logique de représentation collective des salariés, pas à la création d’un outil commun comme le GIE. |
Le GIE est-il adapté à votre projet ?
Le GIE mérite d’être étudié si vous avez déjà une activité, si au moins un autre professionnel partage un besoin précis et si chacun souhaite conserver son indépendance. La mutualisation d’un service ou d’un équipement constitue alors un objectif identifiable.
En revanche, si les participants veulent avant tout lancer une activité distincte de la leur, ou s’ils ne sont pas prêts à assumer ensemble le risque des dettes, une autre structure peut être plus adaptée.