Courtier en création d’entreprise : obtenir et comparer un prêt professionnel
Un courtier en création d’entreprise vous aide à présenter votre projet aux banques et à rechercher un prêt professionnel adapté. Il analyse votre besoin, prépare avec vous le dossier de financement, sollicite des établissements et compare leurs propositions. Son intervention peut vous faire gagner du temps, mais elle ne garantit pas l’accord d’une banque.
Avant de le contacter, rassemblez une estimation de vos besoins, votre apport et les premières hypothèses de chiffre d’affaires. Vous pourrez obtenir une première simulation, puis juger si le coût et l’étendue de sa mission justifient son intervention.
Quel est le rôle d’un courtier en création d’entreprise ?
Le courtier en financement professionnel est un intermédiaire entre le créateur et les banques. Contrairement au conseiller bancaire, il peut présenter le projet à plusieurs établissements plutôt qu’à une seule banque. Son objectif est de construire une demande finançable et de négocier les conditions du crédit.
Sa mission peut comprendre :
- l’analyse de votre parcours, de votre marché et de votre besoin de financement ;
- la relecture du business plan et du prévisionnel financier ;
- la constitution du dossier destiné aux banques ;
- la sélection et la sollicitation d’établissements adaptés au projet ;
- la préparation ou l’accompagnement des rendez-vous bancaires ;
- la négociation du prêt et la comparaison des propositions reçues.
Le courtier peut aussi vous orienter vers des aides, des subventions ou d’autres moyens de renforcer votre apport. Le contenu exact de sa mission dépend toutefois du mandat signé. La banque reste libre d’accepter ou de refuser le financement.
Courtier, expert-comptable ou conseiller bancaire ?
L’expert-comptable aide notamment à traduire le projet en chiffres et à construire des prévisions cohérentes. Le courtier organise la recherche de financement et défend le dossier auprès des banques. Le conseiller bancaire, lui, étudie la demande pour son établissement. Ces rôles peuvent se compléter : un prévisionnel solide facilite le travail du courtier, sans remplacer l’analyse de la banque.
Quand et pourquoi faire appel à un courtier ?
Le bon moment se situe une fois le projet suffisamment défini pour chiffrer les dépenses, mais avant de solliciter toutes les banques. Le courtier peut alors corriger les points faibles du dossier et organiser les prises de contact. Si vous avez déjà essuyé un refus, son regard peut aussi vous aider à reformuler la demande.
Le recours à un intermédiaire est particulièrement utile si vous manquez de temps, si votre montage combine plusieurs financements ou si vous ne savez pas quelles banques approcher. Il peut négocier le taux, mais aussi la durée, les frais, les garanties et les modalités de remboursement.
La limite à garder en tête : plusieurs contacts ne signifient pas automatiquement plusieurs offres, ni un meilleur taux. Pour un besoin simple, comparez le coût du courtier avec le temps et les économies que son intervention pourrait vous apporter.
Comment se déroule une demande de prêt professionnel ?
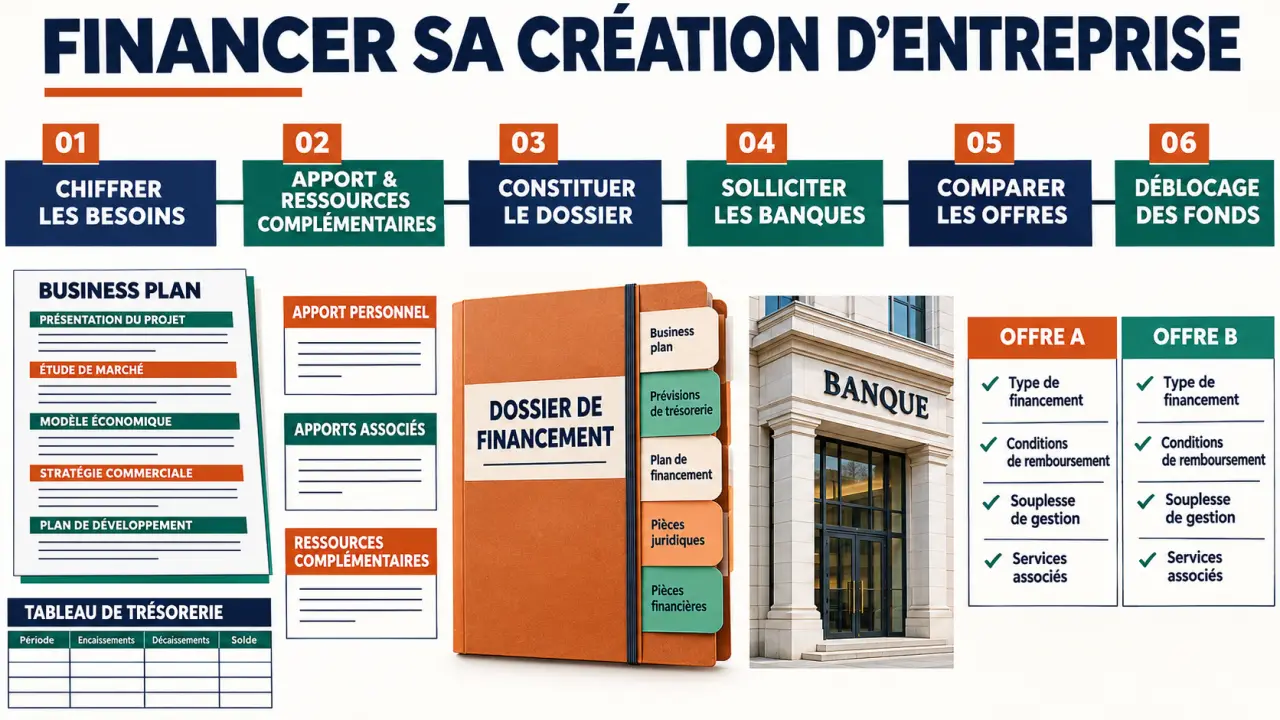
- Chiffrez le lancement. Listez les achats, les frais de démarrage et la trésorerie nécessaire avant les premières rentrées d’argent. Distinguez les dépenses ponctuelles des charges à payer chaque mois.
- Établissez votre plan de financement. Mettez en face des besoins votre apport et les autres ressources envisagées. La différence donne une première estimation du prêt à rechercher.
- Construisez le dossier. Présentez votre offre, vos clients, vos concurrents et vos hypothèses financières. Le courtier peut relever les incohérences et demander des justificatifs complémentaires.
- Sollicitez les banques. Le courtier transmet le dossier aux établissements retenus et échange avec eux. Vous devez rester disponible pour expliquer vos choix et répondre aux questions.
- Comparez les propositions. Examinez le coût total, les mensualités, les garanties et les conditions particulières, puis choisissez une offre compatible avec votre trésorerie.
- Finalisez le financement. Après l’accord, prenez connaissance des documents contractuels et des conditions de déblocage avant d’engager les dépenses qui en dépendent.
Le registre officiel des intermédiaires en assurance et finance : Vérifiez l’immatriculation officielle des intermédiaires en assurance, banque et finance auprès de l’ORIAS.
Prévoyez une marge avant la date d’ouverture ou la commande de matériel : une simulation n’est pas un accord de crédit et un accord ne signifie pas toujours que les fonds sont immédiatement disponibles.
Quels documents préparer pour convaincre une banque ?
La banque cherche à comprendre comment l’entreprise trouvera ses clients et remboursera le prêt. Préparez des pièces qui rendent vos hypothèses lisibles et vos dépenses crédibles :
- Votre présentation : parcours, expérience du secteur et rôle de chaque associé ;
- Le business plan : offre, clientèle visée, concurrents, prix et méthode pour trouver des clients ;
- Le prévisionnel : chiffre d’affaires attendu, charges, résultat et trésorerie mois par mois au démarrage ;
- Le plan de financement : besoins de départ, apport disponible et montant du prêt recherché ;
- Les justificatifs : devis de matériel ou de travaux, éléments sur le local, preuves de l’apport et, si vous en avez, premiers contrats ou commandes.
Pour créer l’entreprise elle-même, d’autres pièces sont demandées : en général une pièce d’identité, un justificatif de domicile ou de local, les statuts si vous créez une société, et la déclaration d’activité. Certaines activités réglementées exigent en plus un diplôme ou une autorisation. Ces formalités de création sont distinctes du dossier bancaire.
Un exemple pour présenter le besoin
Vous préparez l’ouverture d’un commerce. Vos devis et votre estimation font apparaître 60 000 € de besoins : 40 000 € pour les installations et 20 000 € pour le stock et la trésorerie de départ. Vous disposez de 20 000 € d’apport. Votre demande initiale porte donc sur 40 000 €.
Le montant ne suffit pas à convaincre : montrez aussi combien vous devez vendre pour couvrir vos charges et payer les échéances. Prévoyez un scénario moins favorable, par exemple une ouverture retardée ou des ventes plus lentes. Le courtier pourra utiliser ces hypothèses pour discuter d’une durée ou d’un calendrier de remboursement adaptés.
Quelles solutions combiner pour financer une création ?
| Solution | Utilité | Point d’attention |
|---|---|---|
| Apport personnel | Finance une partie du lancement et montre votre engagement. | Ne mobilisez pas toute votre réserve si vous devez encore vivre et absorber des imprévus. |
| Prêt bancaire | Complète les fonds disponibles pour financer le projet. | Les échéances, les frais et les garanties pèsent sur l’entreprise ou son dirigeant. |
| Argent des proches, ou love money | Peut renforcer les ressources de départ. | Précisez par écrit s’il s’agit d’un prêt, d’un don ou d’une entrée au capital. |
| Financement participatif | Mobilise une communauté autour du projet. | La collecte demande une campagne et son résultat n’est pas garanti. |
| Levée de fonds | Apporte des capitaux en échange d’une participation dans l’entreprise. | Vous partagez le capital et, potentiellement, une partie des décisions. |
| Aides et subventions | Peuvent compléter le montage sans prendre la forme d’un prêt bancaire. | Leur attribution et leur calendrier de versement dépendent du dispositif. |
Ces solutions ne sont pas interchangeables. Un prêt se rembourse ; une entrée au capital modifie la répartition de la propriété. Une subvention attendue ne constitue pas non plus de la trésorerie disponible tant qu’elle n’est pas versée. Le courtier peut intégrer ces décalages dans le plan de financement.
Comment comparer les offres et choisir son courtier ?
Ne regardez pas seulement le taux
Une offre au taux plus bas peut coûter davantage si elle comporte des frais ou une assurance plus élevés. Comparez les propositions sur une base identique : montant emprunté, durée et calendrier de remboursement.
- Coût global : intérêts, frais de dossier, assurance, garanties et honoraires de courtage.
- Trésorerie : montant et fréquence des échéances, possibilité d’un début de remboursement différé.
- Garanties : biens engagés et éventuelle caution personnelle du dirigeant.
- Souplesse : conditions de remboursement anticipé et de modification du prêt.
- Déblocage : pièces ou conditions nécessaires pour recevoir les fonds.
Par exemple, une mensualité plus faible grâce à une durée plus longue peut soulager le lancement, tout en augmentant le coût total des intérêts.
Quelles questions poser avant de signer un mandat ?
Privilégiez un professionnel habitué aux créations comparables à la vôtre, capable d’expliquer sa méthode et les banques qu’il envisage de contacter. Pour un courtier indépendant, contrôlez son inscription à l’ORIAS. Faites préciser par écrit :
- les tâches incluses, de la préparation du dossier jusqu’à la signature ;
- les établissements sollicités et la manière dont vous serez informé des réponses ;
- le caractère exclusif ou non du mandat et ses conditions de fin ;
- les honoraires, leur mode de calcul et le moment où ils deviennent dus ;
- l’éventuelle rémunération versée au courtier par une banque.
Certains courtiers proposent une première étude gratuite. D’autres facturent des honoraires au client, parfois liés à l’obtention du financement ; ils peuvent aussi être rémunérés par la banque. Une simulation gratuite ne signifie donc pas nécessairement que l’ensemble de la mission le sera.
Simulation, refus bancaire : les questions pratiques
Comment obtenir une simulation de prêt ?
Communiquez le montant recherché, votre apport, la nature des dépenses et la durée envisagée à un courtier ou utilisez un simulateur de crédit professionnel. Vous obtiendrez une estimation des échéances et du coût selon les hypothèses retenues. Demandez ensuite une étude du projet : elle permettra d’intégrer les frais, les garanties et votre capacité de remboursement. La proposition finale de la banque pourra différer de la simulation.
Peut-on emprunter sans apport ?
Une demande sans apport personnel reste possible, mais elle peut être plus difficile à défendre. Examinez les autres ressources mobilisables, comme les fonds de proches, le financement participatif ou les aides accessibles au projet. Réduire les dépenses initiales ou lancer l’activité par étapes peut aussi diminuer le montant à emprunter. Présentez surtout une trésorerie réaliste et expliquez comment vous ferez face aux premiers mois.
Que faire après un refus bancaire ?
Demandez les raisons du refus, puis distinguez ce qui concerne le projet de ce qui tient aux critères de la banque. Un prévisionnel insuffisamment justifié, un besoin de trésorerie oublié ou une mensualité trop élevée peuvent conduire à revoir le dossier. Vous pouvez ensuite ajuster le montant demandé, rechercher des ressources complémentaires ou présenter le projet à un autre établissement. Le courtier peut coordonner cette nouvelle démarche.